相談者の知識が最も少ない保険は「火災保険」
FPへの質問「加入者が多い以下の保険のうち、相談者の知識が少ないと感じるものはどれですか」に対し、最も多く挙げられたのは「火災保険」で72.3%(60名)でした。次いで「地震保険」が65.1%(54名)と続き、住まいに関わる保険が上位を占める結果となりました。
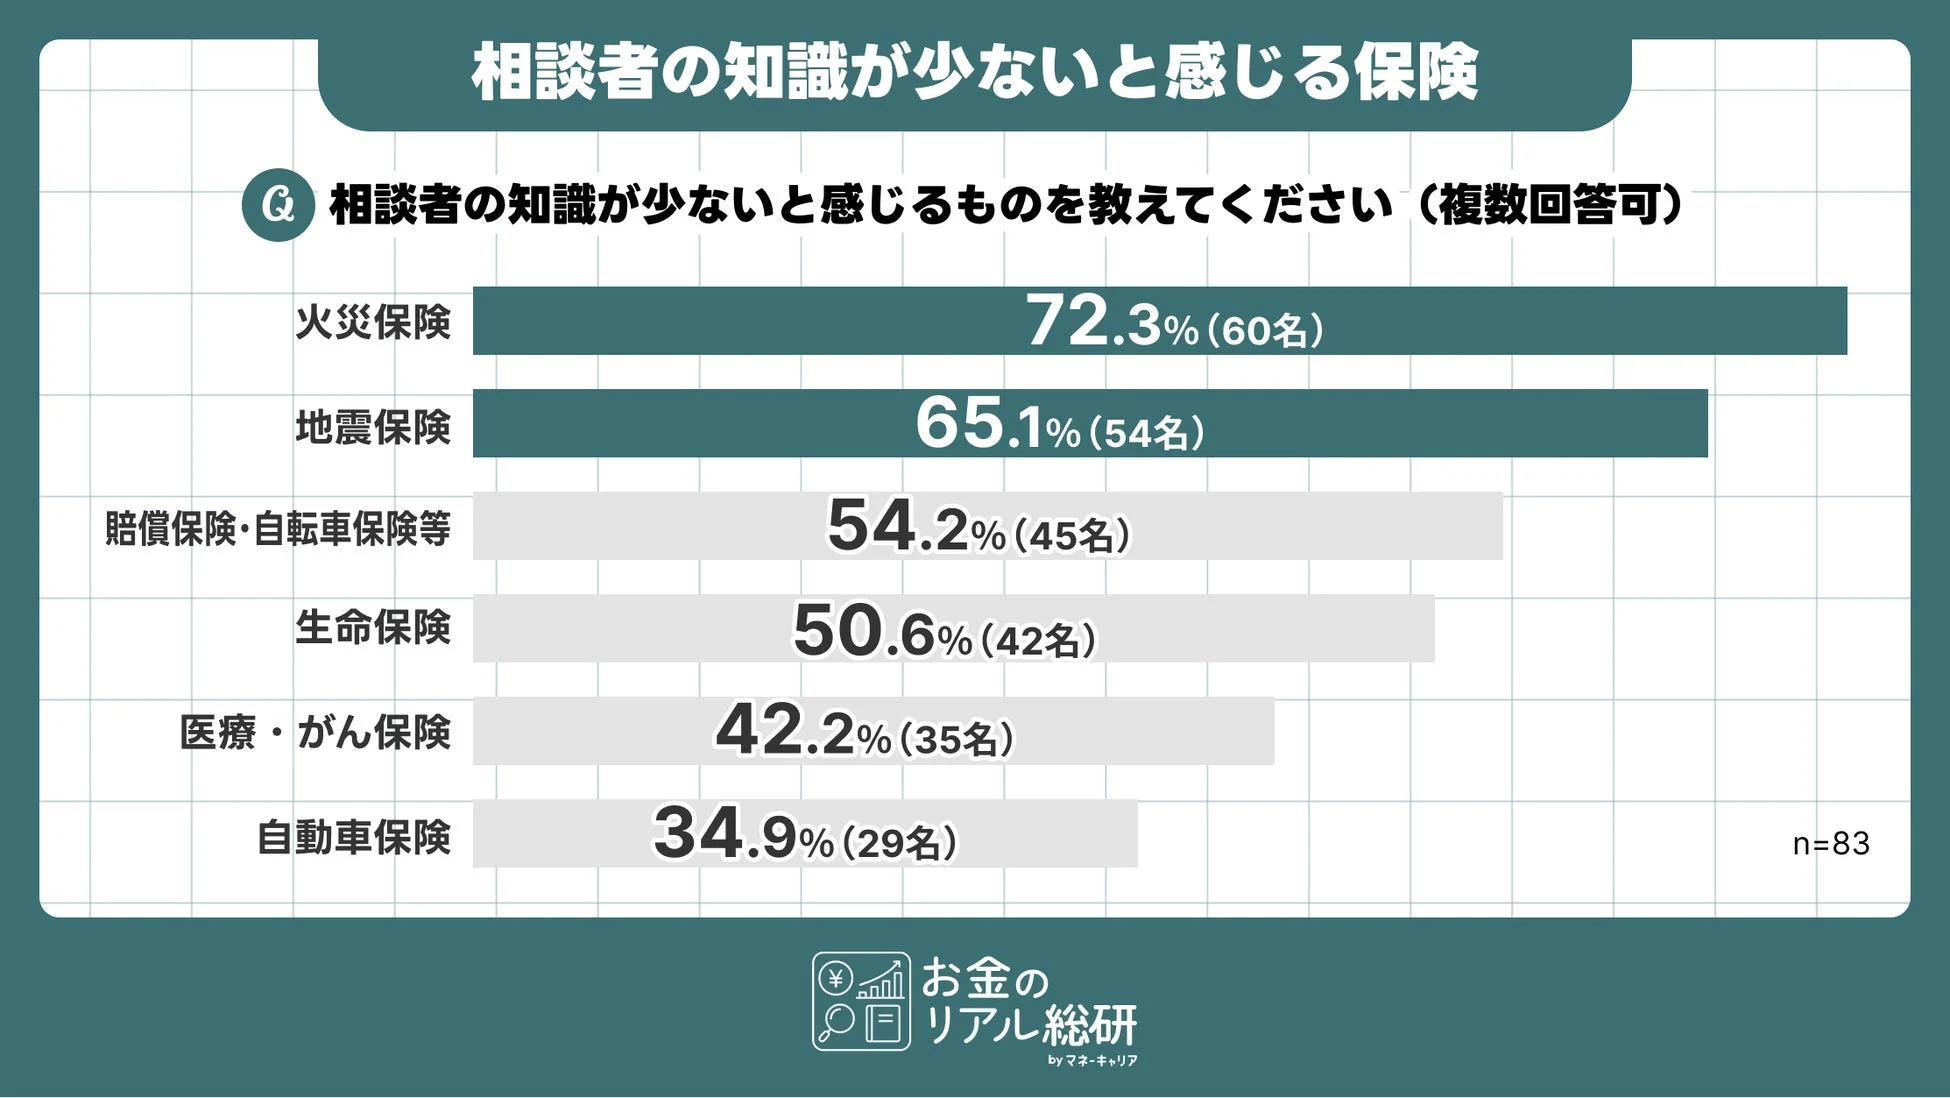
住宅ローン契約時などに加入することが多い火災保険が、生命保険や医療保険を上回って最上位になったことから、加入率の高さとは裏腹に、その内容が十分に理解されていない現状がうかがえます。
7割が「補償内容を把握していない」相談者に遭遇
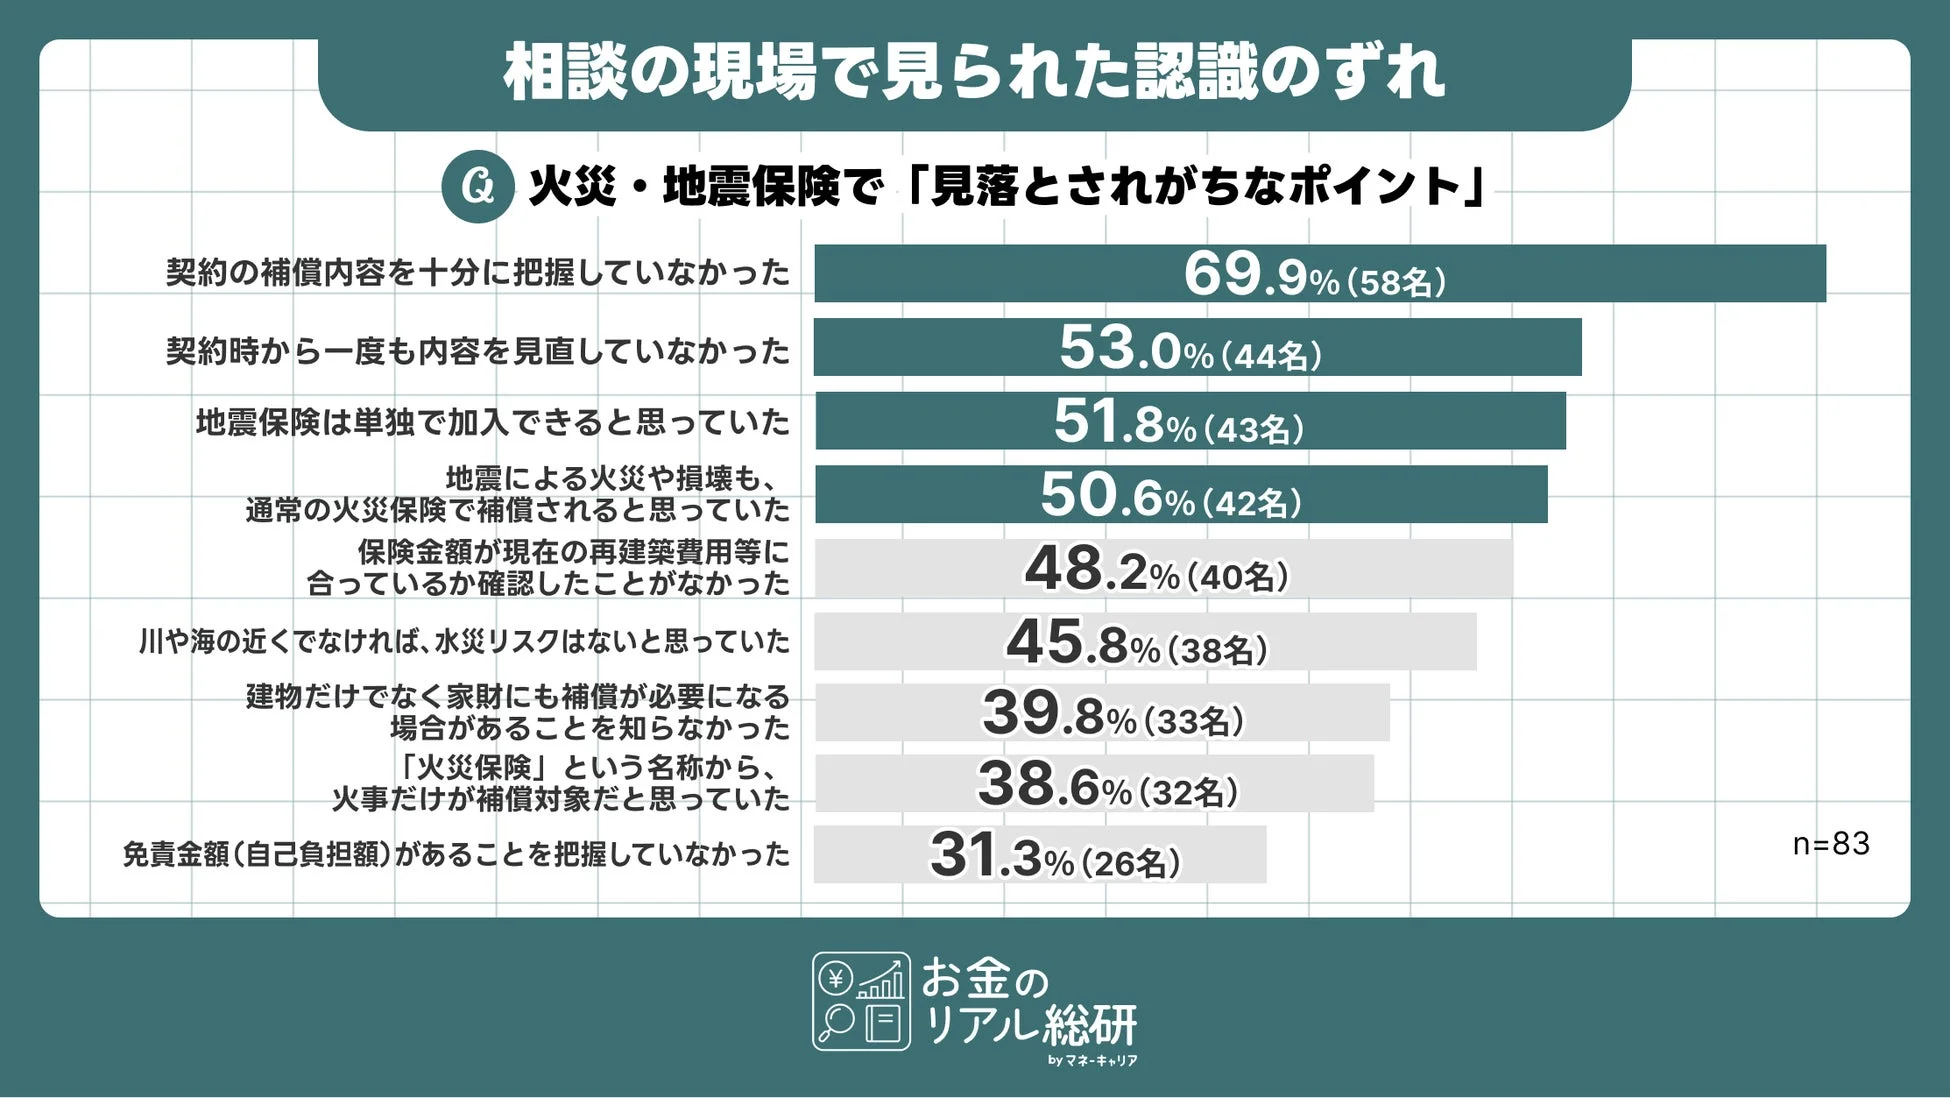
火災保険・地震保険について、相談の現場でFPが遭遇した認識のずれで最も多かったのは「契約の補償内容を十分に把握していなかった」で69.9%(58名)でした。また、「契約時から一度も内容を見直していなかった」という声も53.0%(44名)に上っています。
特に地震に関する認識のずれが顕著で、半数を超えるFPが以下の状況に遭遇しています。
-
「地震保険は単独で加入できると思っていた」51.8%(43名)
-
「地震による火災や損壊も、通常の火災保険で補償されると思っていた」50.6%(42名)
地震保険は火災保険とセットでの加入が必要であり、地震を原因とする火災・倒壊・埋没・流失は、火災保険ではなく地震保険の対象となります。
専門家が削らない水災補償、相談者は削っている実態
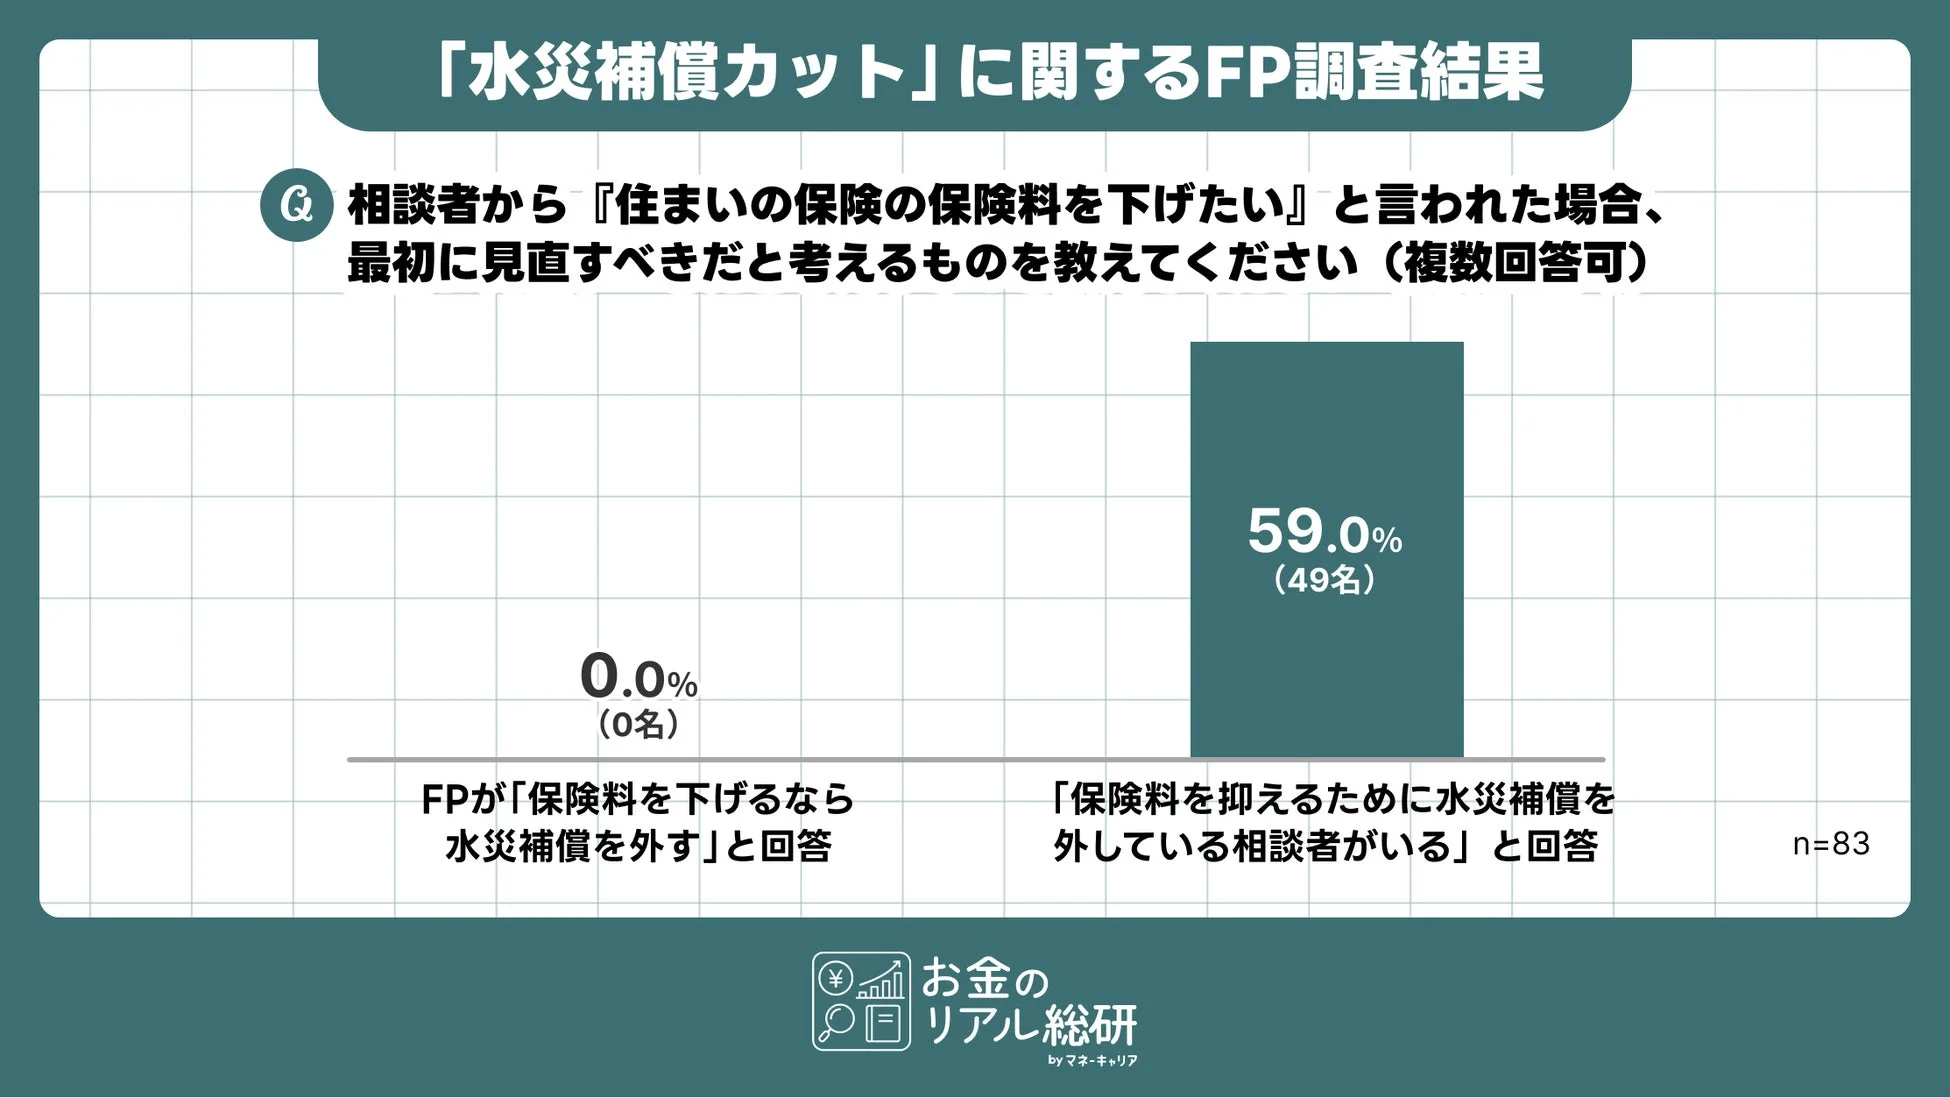
保険料を下げたいという相談に対し、FPが最初に見直すべきだと考えるものとして「水災補償を外す」と回答したFPは83名中0名でした。しかし、一方で59.0%(49名)のFPが「保険料を抑えるために水災補償を外している相談者」に遭遇していると回答しています。
水災補償が外される最大の原因は「保険料を抑えるため」38.6%(32名)が最多で、「内陸や高層階なので不要だと判断している」27.7%(23名)が続きました。しかし、令和8年8月の千葉豪雨では、被害報告の半数以上が浸水想定区域の外から寄せられており、立地だけで水災リスクを判断することの難しさが示されています。
この豪雨について、ウェザーニューズの分析結果も参照されています。
- ウェザーニューズの豪雨分析:https://weathernews.jp/news/202608/140171/
保険金が「出なかった」「足りなかった」経験も4割近く
「被害に遭ったのに保険金が出なかった、または足りなかった」という相談を受けたことがあるFPは38.6%(32名)に上ります。その原因としては、「経年劣化と判断された」(24.1%)、「家財の補償を付けていなかった」(16.9%)、「水災補償を外していた」(10.8%)などが挙げられました。
FPが挙げる「今すぐ確認すべきこと」
自然災害に対する住まいの備えとして、FPが今すぐ確認すべきだと考えることの1位は「地震保険に加入しているか」68.7%(57名)でした。次いで2位は「自宅のハザードマップを確認したうえで、水災補償の要否を判断しているか」59.0%(49名)となっています。
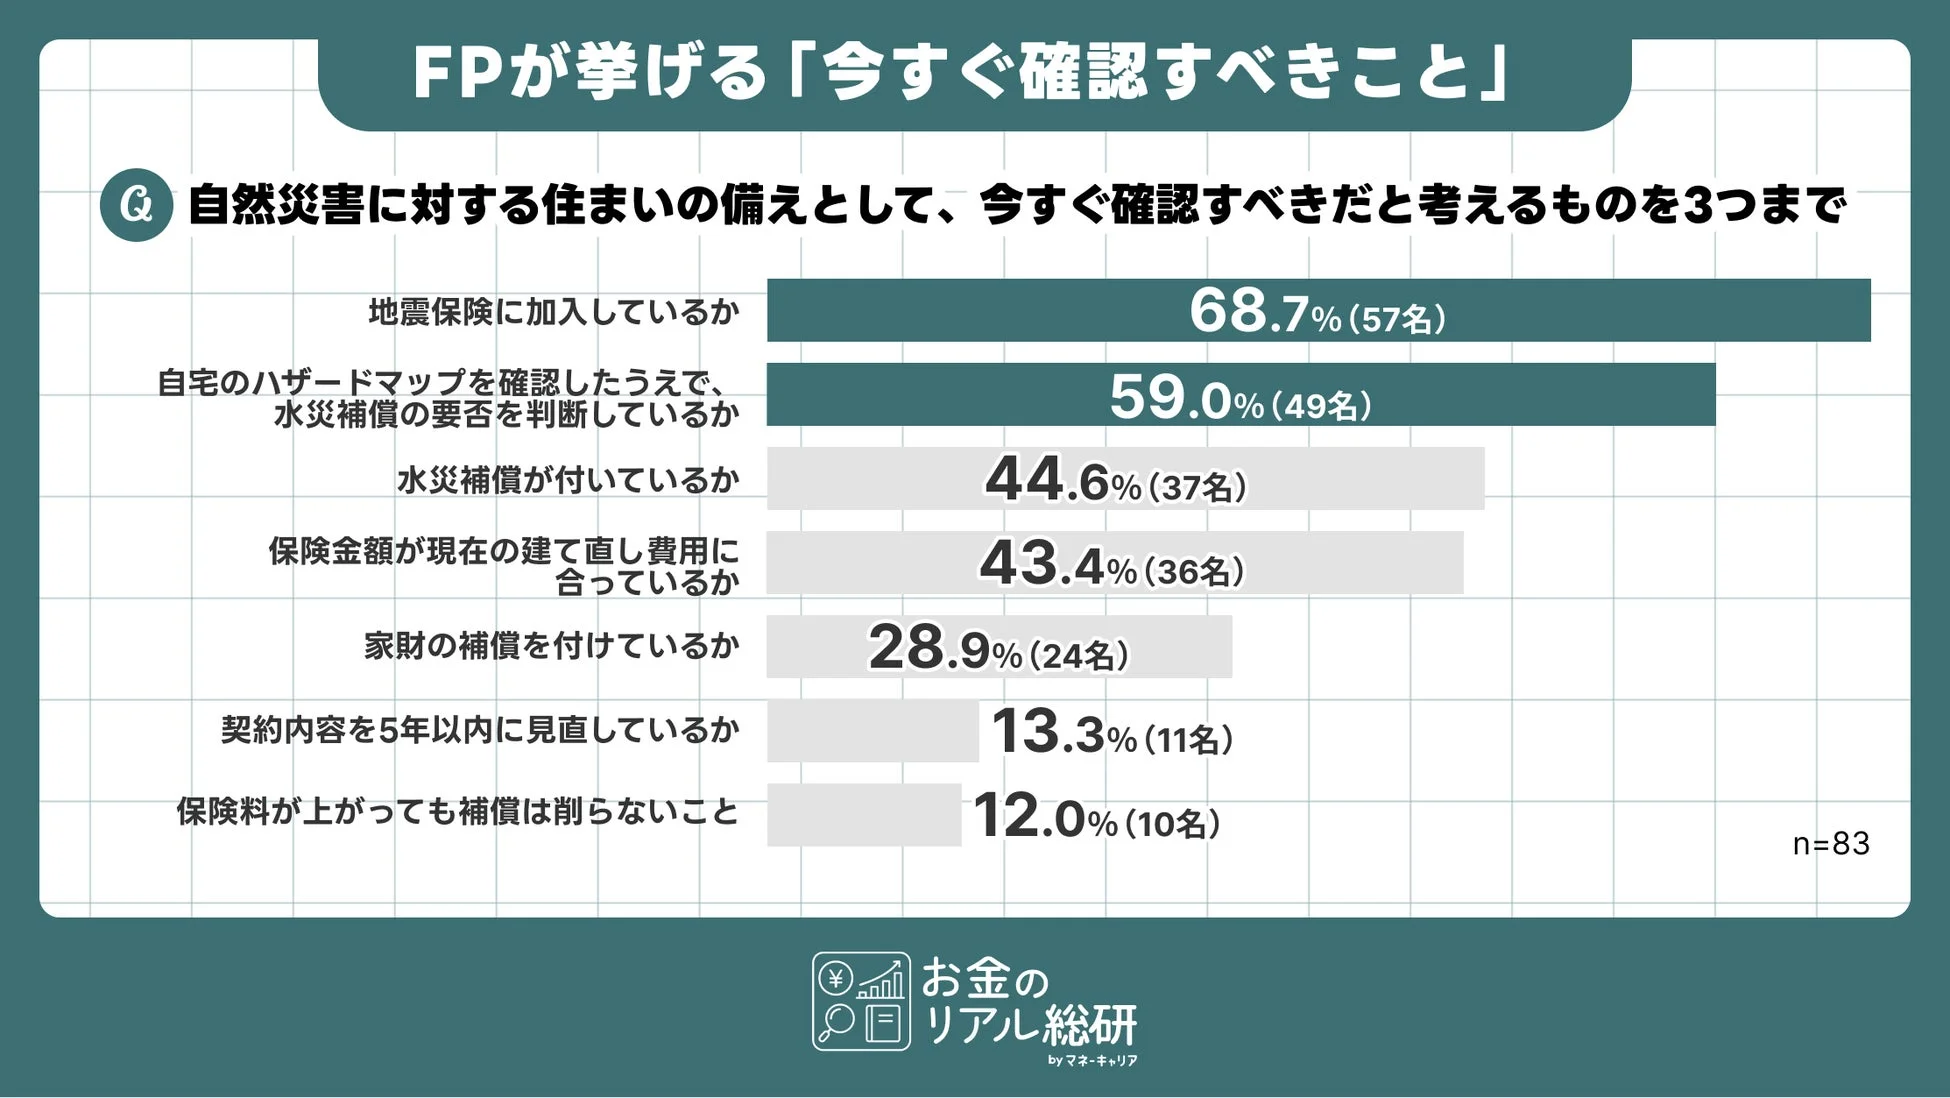
この結果は、調査で明らかになった相談者の認識のずれと一致しており、専門家が特に重視するポイントが示されています。
調査概要
-
調査名: 損害保険・防災意識に関するFP意識調査
-
調査主体: お金のリアル総研(運営:株式会社Wizleap)
-
調査対象: FP・お金の専門家のうち、火災保険を取り扱った経験がある方
-
有効回答数: 83名
-
調査期間: 2026年8月20日〜8月25日
-
調査方法: Webアンケート(選択式・自由記述)
株式会社Wizleapは、お金の相談プラットフォーム「マネーキャリア」(https://money-career.com/)を運営し、人生100年時代のお金の不安解消をサポートしています。今回の調査結果は、自然災害が頻発する現代において、住まいの保険に関する正確な知識と適切な備えの重要性を改めて浮き彫りにしました。
-
マネーキャリア:https://money-career.com/
-
株式会社Wizleap:https://wizleap.co.jp/