約8割が車両保険の補償内容を誤解
自動車を運転する2,349名に対し、「エコノミー型(車対車+A)の車両保険では、台風・洪水による水没は補償されない」という説明が一般的な認識として正しいと思うか尋ねたところ、「そう思う」と回答した人が42.1%(988名)、「わからない」が37.2%(874名)に上りました。一方で、一般的な補償内容を正しく認識し「そう思わない」と回答したのは20.7%(487名)にとどまっています。
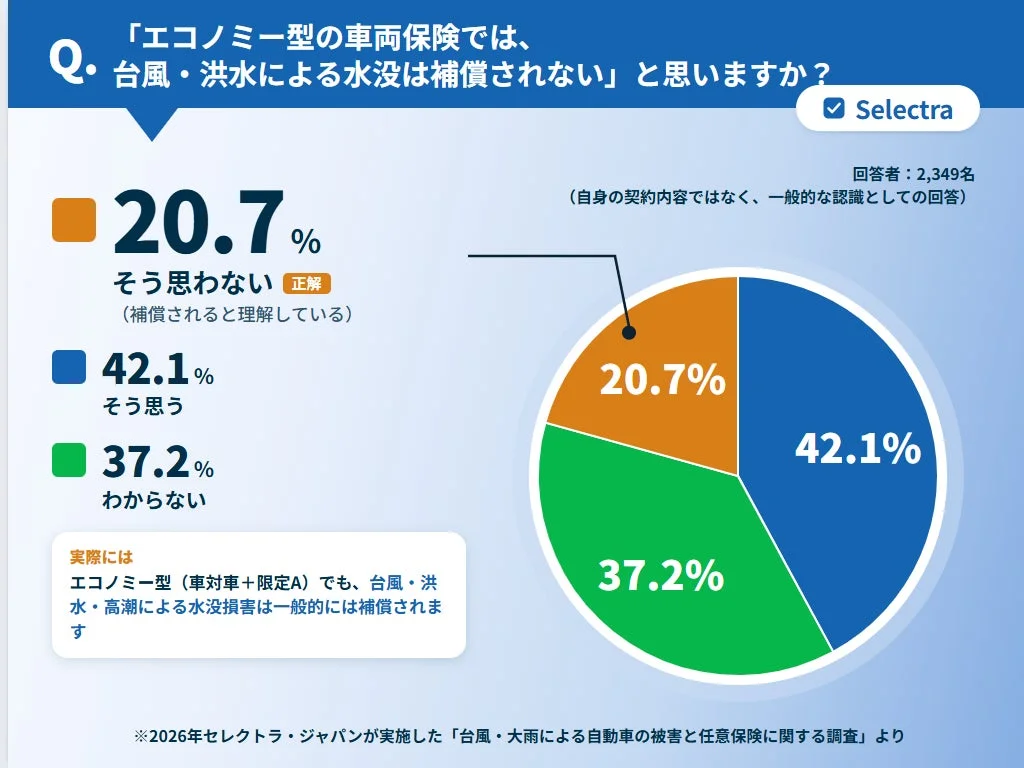
セレクトラ・ジャパン株式会社が損害保険会社各社の公式情報を確認したところ、2026年9月1日時点では、いずれのエコノミー型車両保険でも台風・洪水・高潮による損害が補償対象となっていました。ただし、補償範囲は保険会社や契約内容によって異なるため、ご自身の契約内容を改めて確認することが重要です。
【専門用語の補足】
-
エコノミー型車両保険: 一般型(フルカバー型)よりも保険料が安く、補償範囲を限定した車両保険です。対人・対物賠償に加え、特定の自然災害や火災、盗難などが補償対象となるのが一般的です。
-
一般型(フルカバー型)車両保険: エコノミー型よりも補償範囲が広く、自損事故や当て逃げなども補償対象となる車両保険です。
8人に1人が自然災害で車の被害を経験
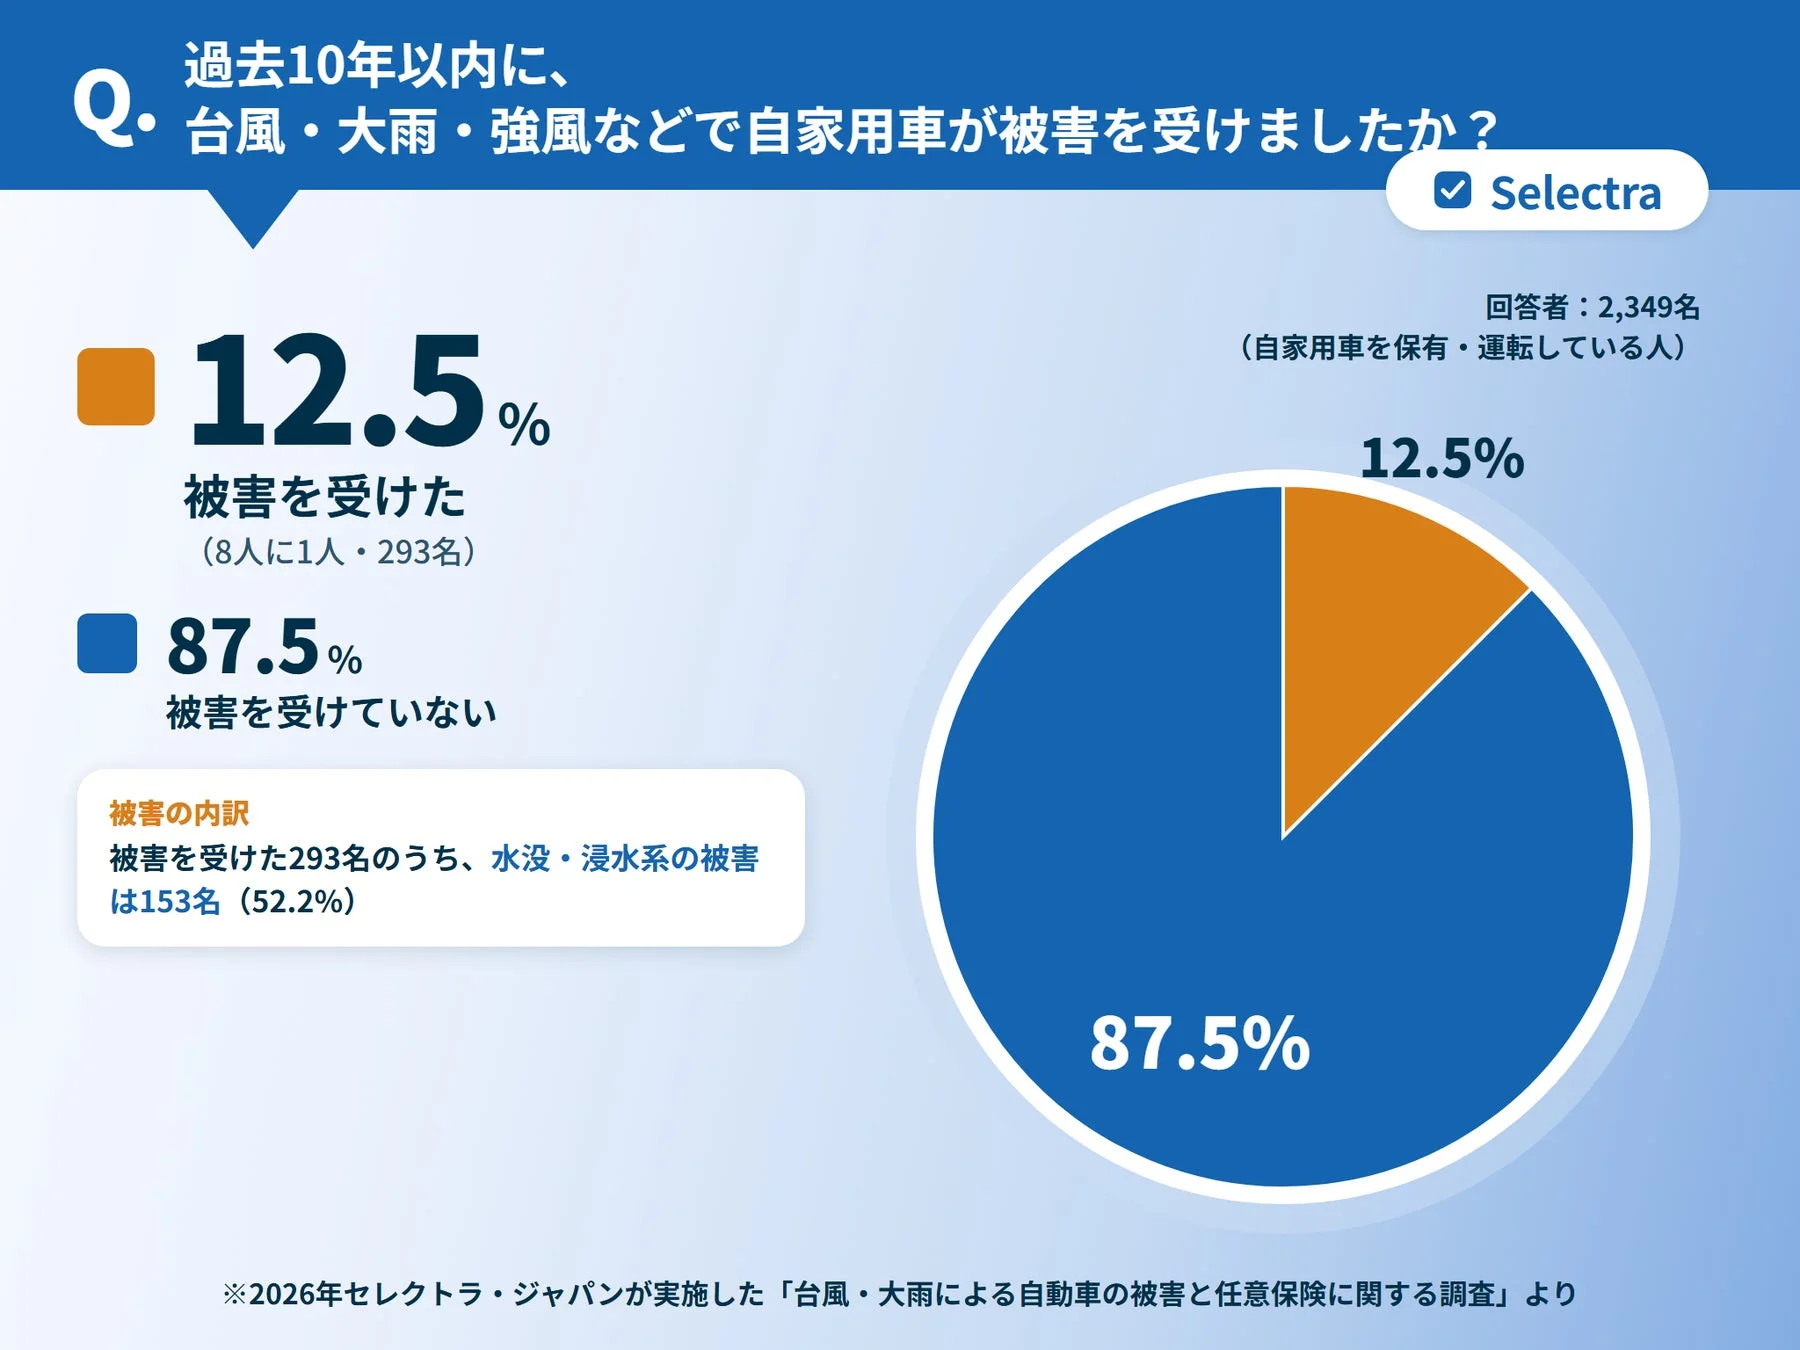
過去10年以内(2016年以降)に、台風・大雨・強風などで自家用車が被害を受けた回答者は293名(12.5%)でした。これは、自家用車を保有・運転する人の約8人に1人が、実際に被害を経験していることを示しています。
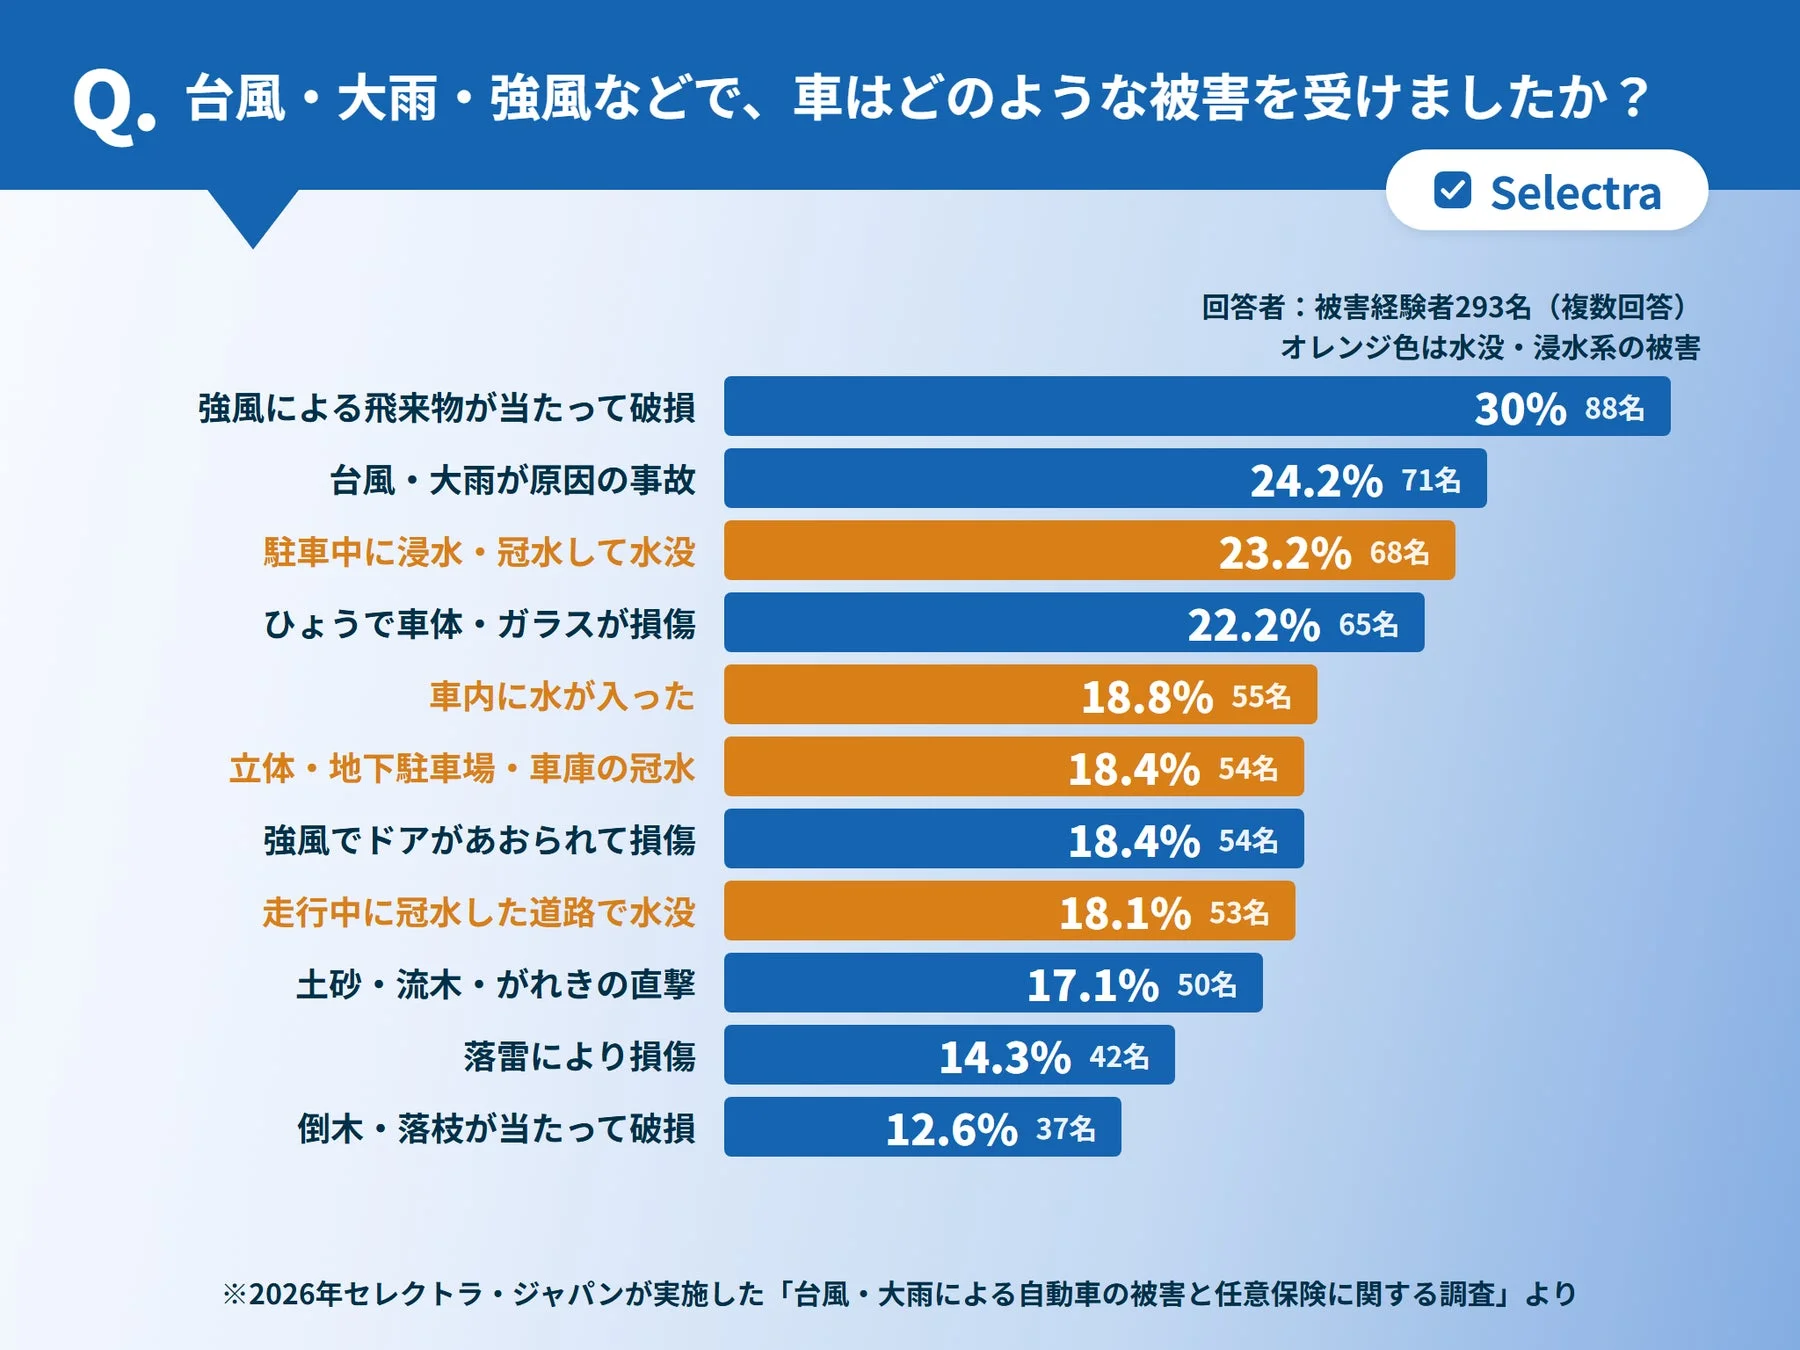
被害の内訳を見ると、強風による飛来物が当たって破損したケースが30.0%(88名)で最多でした。次いで、台風・大雨が原因の事故が24.2%(71名)、駐車中に浸水・冠水して水没したケースが23.2%(68名)と続きます。水没・浸水系の被害(駐車中の浸水・冠水、車内に水が入った、立体・地下駐車場・車庫の冠水、走行中に冠水した道路で水没)はいずれか1つ以上で153名(52.2%)に上り、自然災害における水害リスクの高さが浮き彫りになりました。
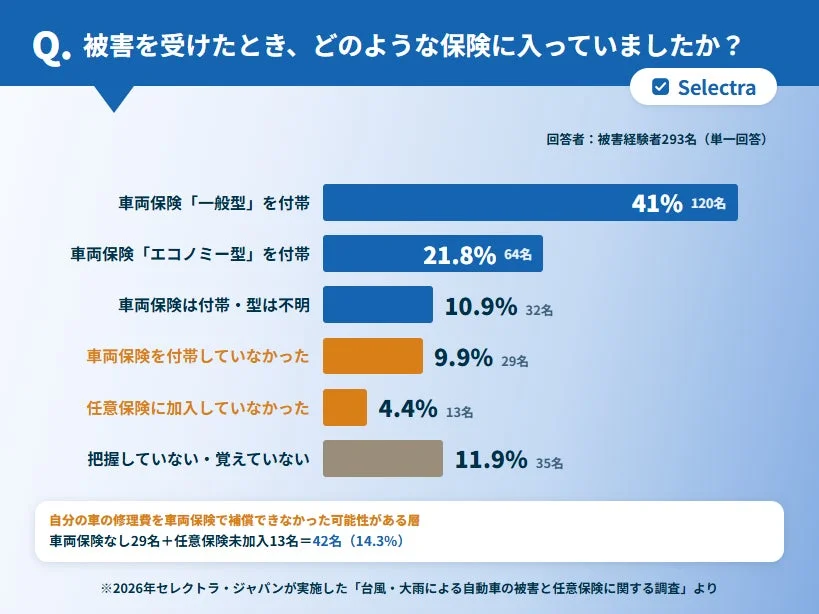
被害を受けた際、車両保険を付けていなかった人は29名、任意保険(自賠責保険でカバーしきれない損害を補償するための保険)に未加入だった人は13名おり、合計42名(14.3%)が保険による補償を受けられない可能性があったことがわかりました。
被害総額は半数以上が10万円超え、保険金請求を見送ったケースも
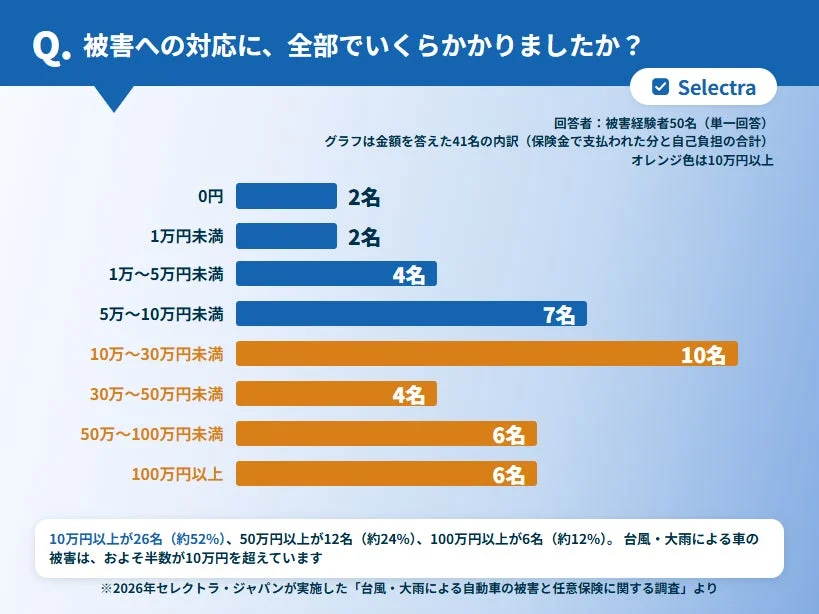
被害経験者50名への追加調査では、被害への対応にかかった総額が10万円以上だった人が26名(52%)に上り、そのうち100万円以上かかった人も6名(12%)いました。台風・大雨による車の被害は、高額になるケースが少なくないことがわかります。
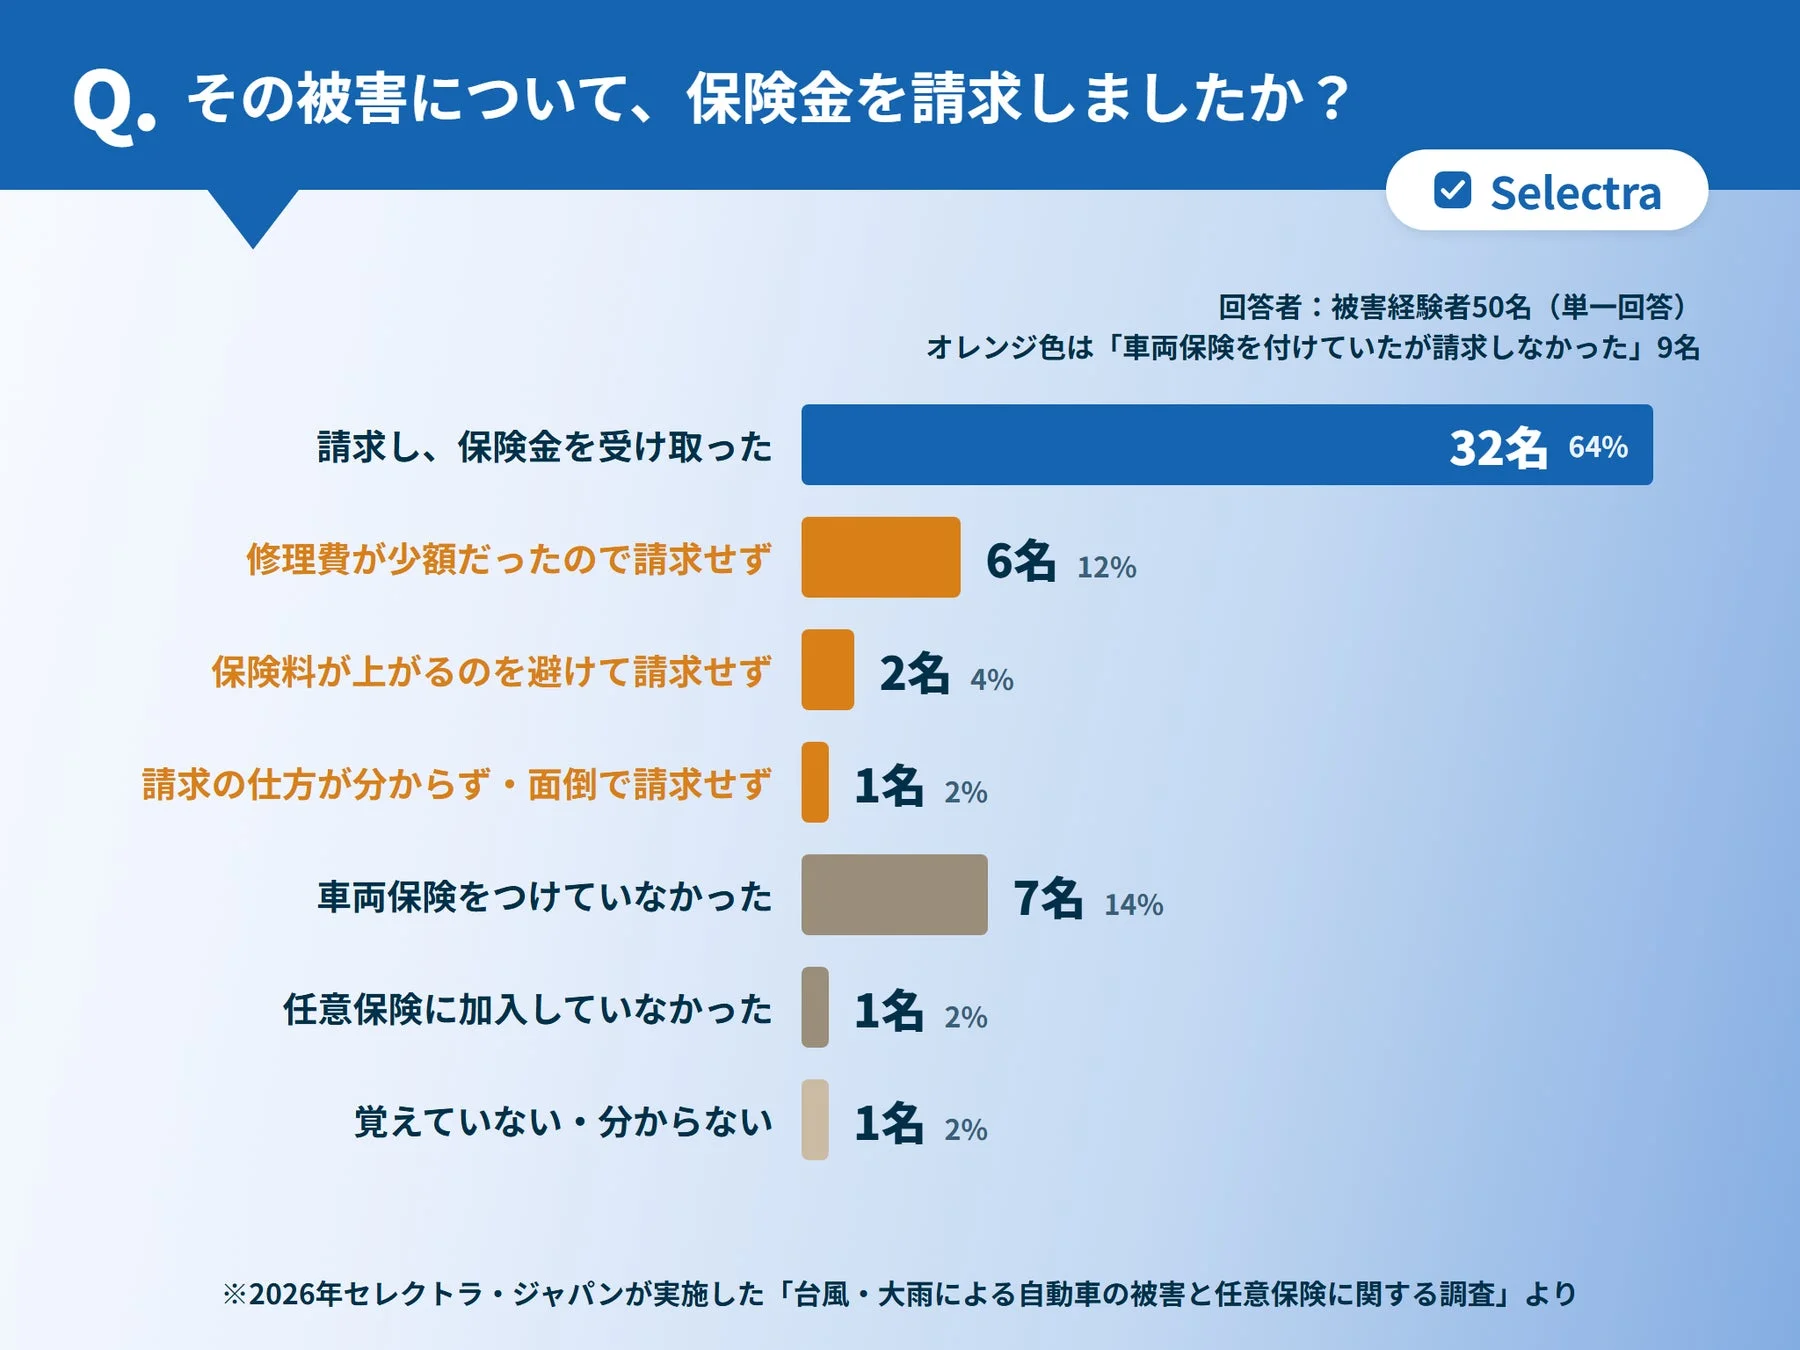
一方で、車両保険を付けていた41名のうち9名(22%)が保険金を請求していませんでした。その理由としては、「修理費が少額だった」(6名)、「翌年の保険料が上がるのを避けた」(2名)が多く、「請求の仕方が分からなかった・手続きが面倒だった」(1名)という回答もありました。
被害経験で変わる意識と対策
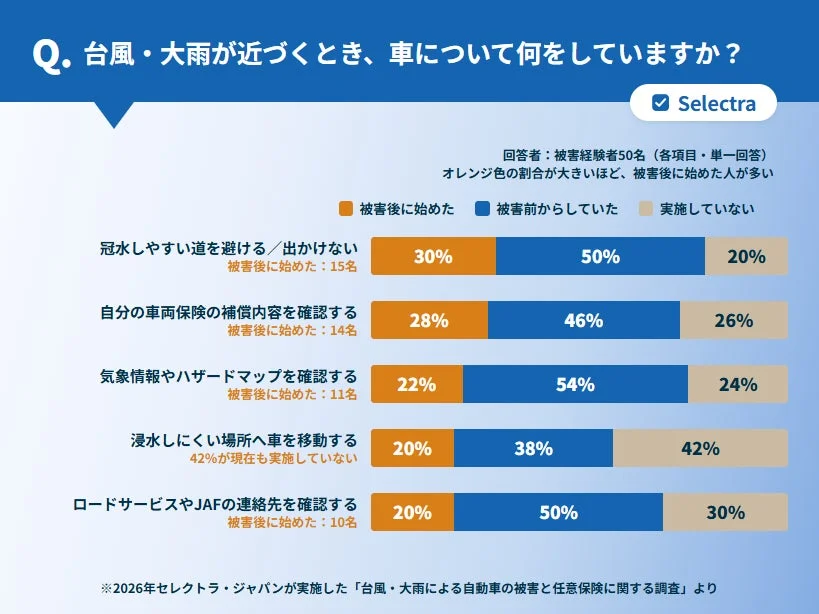
台風や大雨が近づくとわかっているときの行動について、被害を受ける前後で尋ねたところ、被害後に始めた行動で最も多かったのは「冠水しやすい道を避ける/出かけない」(15名、30%)でした。次いで「自分の車両保険の補償内容を確認する」(14名、28%)、「気象情報やハザードマップを確認する」(11名、22%)が続きます。被害を経験してから初めて自身の契約内容を確認した人が、4分の1以上いたことになります。
弁護士が解説:請求しなかった保険金は今から請求できるのか
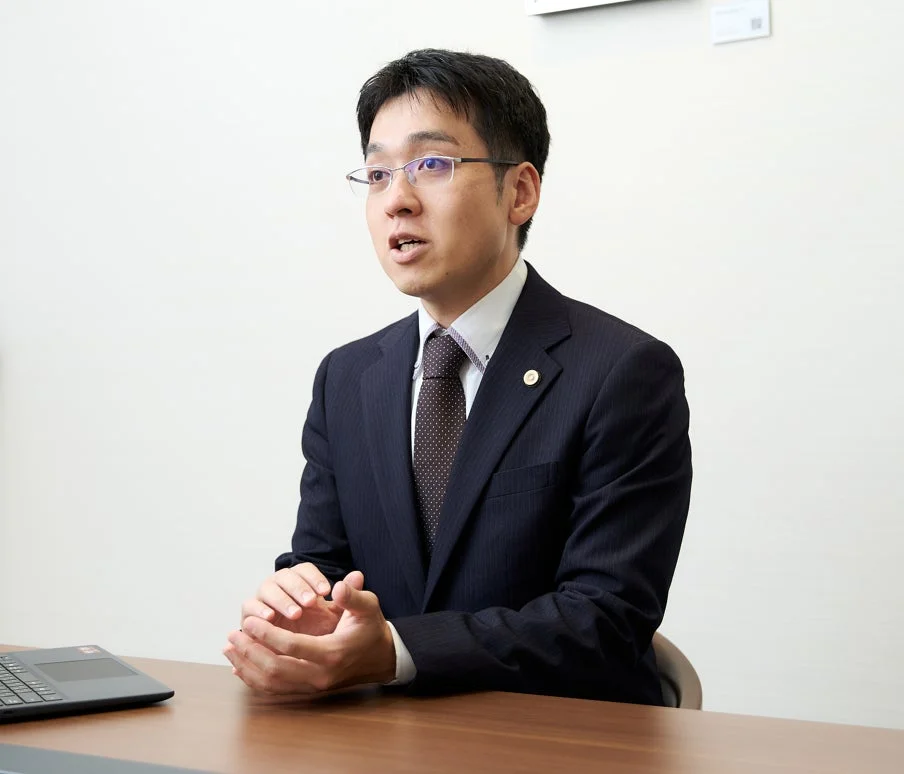
車両保険に加入していたものの、補償されることを知らずに保険金を請求しなかった場合、後から請求は可能なのでしょうか。交通事故の法的実務に詳しい藤垣法律事務所代表弁護士の藤垣 圭介 先生が解説します。
請求できる期間は原則3年
保険金を請求できる期間には期限があり、原則として、保険金を請求できるようになった時から3年間とされています。台風や大雨によって車が水没したようなケースでは、多くの場合、事故が発生して車に損害が生じた時から3年と考えるのが一般的です。
「知らなかった」でも期間の進行は止まらない
「自分の保険では補償されないと思っていた」といった事情があっても、それだけで3年という期間の進行は止まるわけではありません。過去に台風や大雨で車が被害を受けたものの保険金を請求していない場合には、まず事故当時の保険内容を確認し、保険会社や代理店に相談してみることをおすすめします。
写真や見積書は早めに残す
時間が経つほど、どのような損害が生じたのか、その損害が事故によるものなのかを確認することが難しくなります。被害状況の写真や修理の見積書などを残し、損害の内容や修理費用をできるだけ早く確認しておくことが大切です。
後から不具合が出たケース
事故からしばらく経ってから新たな不具合や損害が生じた場合には、その損害について3年の期間をいつから数えるのかが別途問題になることもあります。このような場合には、いつ、どのような不具合が生じたのかに加え、整備工場などで確認された不具合の内容や原因、水没との関連、必要な修理の内容などが分かる見積書や整備記録を残しておくとよいでしょう。
藤垣法律事務所に関する詳細は、以下のリンクからご確認ください。
災害への備えと保険の確認を
今回の調査結果と弁護士の解説から、台風や大雨による車の被害は決して他人事ではなく、その際の保険の知識が非常に重要であることがわかります。特に、エコノミー型車両保険でも水没が補償対象となるケースが多いという事実は、多くのドライバーにとって新たな発見だったかもしれません。
台風や大雨のシーズンを迎える前に、ご自身の車両保険の契約内容を今一度確認し、万が一の事態に備えておくことをおすすめします。
【関連情報】
セレクトラ・ジャパン株式会社は、電気・都市ガス・LPガス・インターネット・スマホ・自動車保険などの生活インフラサービスに関する情報を提供する企業です。